Compreender quando o dinheiro será necessário é tão importante quanto saber quanto guardar. A Fibra Previdência explica como o planejamento de curto, médio e longo prazo ajuda a organizar decisões, avaliar riscos e construir segurança financeira ao longo da vida.
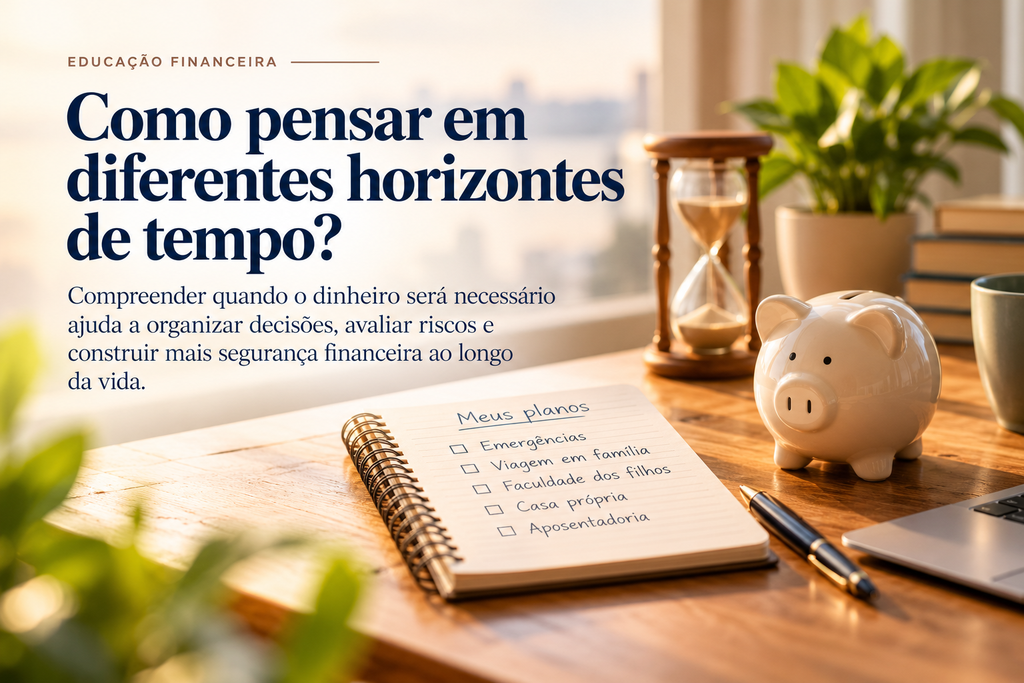
Quando pensamos em dinheiro, geralmente a primeira pergunta é quanto temos disponível. Quanto recebemos? Quanto gastamos? Quanto conseguimos guardar?
Mas existe outra pergunta, igualmente importante, que nem sempre fazemos: quando vou precisar desse dinheiro?
A resposta pode mudar completamente uma decisão financeira. O dinheiro reservado para pagar uma conta no próximo mês não pode ser administrado da mesma maneira que aquele destinado a uma viagem daqui a dois anos. E ambos exigem estratégias diferentes dos recursos que serão utilizados para complementar a renda na aposentadoria.
Compreender essas diferenças é uma das bases da educação financeira. Mais do que controlar despesas ou aprender a economizar, significa reconhecer que cada objetivo possui um prazo, uma finalidade e riscos próprios.
Quanto mais cedo aprendemos a considerar o tempo em nossas escolhas, maiores são as possibilidades de organizar os recursos de acordo com aquilo que pretendemos realizar.
Por que falar de educação financeira?
A educação financeira faz parte da atuação da Fundação Itaipu Brasil de Previdência (Fibra) porque planejamento, proteção e segurança no longo prazo estão diretamente relacionados à finalidade de uma entidade previdenciária.
A previdência complementar parte de um princípio: decisões tomadas durante a vida profissional ajudam a construir as condições financeiras de uma etapa futura.
Mas compreender essa lógica exige olhar para o planejamento financeiro de maneira mais ampla. Antes de pensar na aposentadoria, uma pessoa precisa aprender a organizar o orçamento, estabelecer prioridades, administrar dívidas, formar reservas e reconhecer os riscos de suas escolhas.
Para Andréa Silva Medeiros, diretora-superintendente da Fibra, a responsabilidade institucional envolve justamente essa perspectiva de longo prazo.
“Tudo é pensado no longo prazo. A responsabilidade é muito grande porque estamos falando da vida das pessoas e de recursos que precisam estar disponíveis quando elas precisarem.”
Essa preocupação explica por que a educação financeira e previdenciária é importante não apenas para quem está próximo da aposentadoria, mas também para crianças, jovens e adultos em diferentes momentos da vida.
Planejar o futuro não começa quando ele está próximo. Começa quando compreendemos que as decisões presentes terão consequências nos próximos anos.
O dinheiro tem diferentes horizontes de tempo
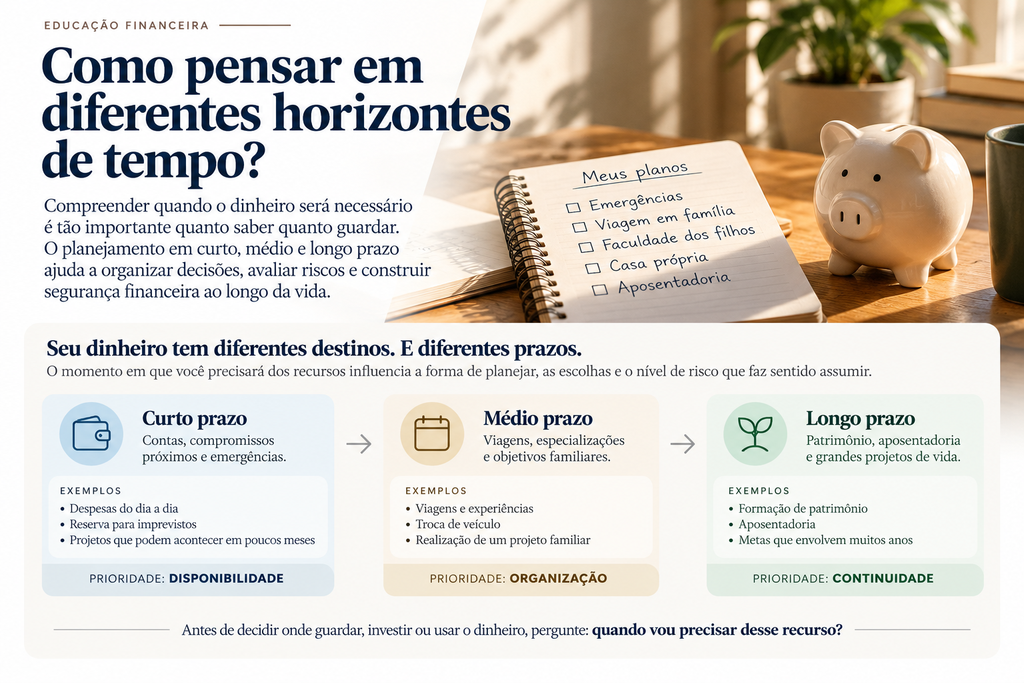
Na prática, o planejamento financeiro pode ser organizado em três grandes horizontes.
Curto prazo: envolve despesas cotidianas, compromissos próximos e recursos necessários para situações inesperadas. Nesse horizonte, a disponibilidade do dinheiro costuma ser uma prioridade.
Médio prazo: contempla objetivos como uma viagem, a troca de um veículo, uma especialização ou a realização de um projeto familiar. São metas que exigem organização e constância durante meses ou anos.
Longo prazo: inclui objetivos que demandam períodos maiores de acumulação, como a formação de patrimônio e a construção de uma reserva previdenciária.
Essa classificação não possui prazos rígidos. O importante é reconhecer que objetivos diferentes exigem estratégias diferentes.
Uma reserva de emergência, por exemplo, precisa considerar a possibilidade de utilização a qualquer momento. Já os recursos destinados à aposentadoria podem ser planejados para uma necessidade que surgirá décadas depois.
Misturar esses objetivos pode comprometer o planejamento. Utilizar recursos de longo prazo para despesas imediatas, por exemplo, pode interromper a formação de uma reserva que exigirá anos para ser reconstruída.
Por isso, uma boa decisão financeira não depende apenas de quanto dinheiro está disponível, mas também da finalidade e do momento em que ele será necessário.
O que o tempo muda nos investimentos?
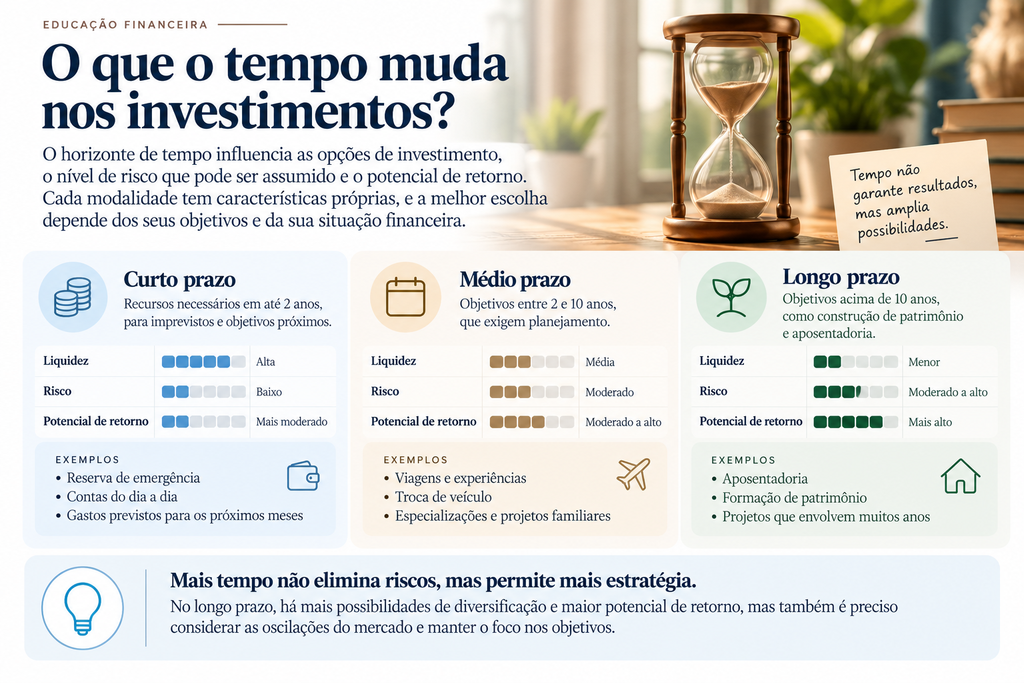
Nos investimentos, compreender o horizonte de tempo é essencial para avaliar alternativas.
Cada modalidade possui características próprias de risco, retorno e liquidez. Uma estratégia adequada para recursos que serão utilizados em poucos meses pode não ser a mesma indicada para um objetivo de décadas.
O tempo também influencia a acumulação de recursos. Quem começa a poupar mais cedo tem a oportunidade de realizar contribuições durante um período maior. Dependendo das características do investimento, os rendimentos também podem contribuir para o crescimento do patrimônio ao longo dos anos.
Isso não significa que o tempo elimine riscos ou garanta resultados. Significa que o planejamento pode considerar prazos maiores, contribuições regulares e estratégias compatíveis com a finalidade dos recursos.
Para Alberto Dias, gerente de Investimentos da Fibra, a gestão previdenciária precisa conciliar dois elementos fundamentais: crescimento do patrimônio e proteção dos participantes.
“Nosso objetivo não é simplesmente maximizar o retorno. É equilibrar risco e retorno, proteger o participante e fazer o patrimônio crescer de forma sustentável.”
Essa lógica ajuda a compreender uma diferença importante entre investir e planejar.
Investir envolve escolher onde aplicar recursos. Planejar significa definir primeiro por que, quando e em quais condições esses recursos serão necessários.
Antes de avaliar o rendimento potencial de uma aplicação, é preciso considerar perguntas como: quando precisarei desse dinheiro? Quanto risco posso assumir? Quais perdas conseguiria suportar? Essa decisão é compatível com meus objetivos?
O melhor planejamento não é necessariamente aquele que busca o maior ganho imediato, mas aquele que organiza os recursos de forma coerente com as necessidades de cada etapa da vida.
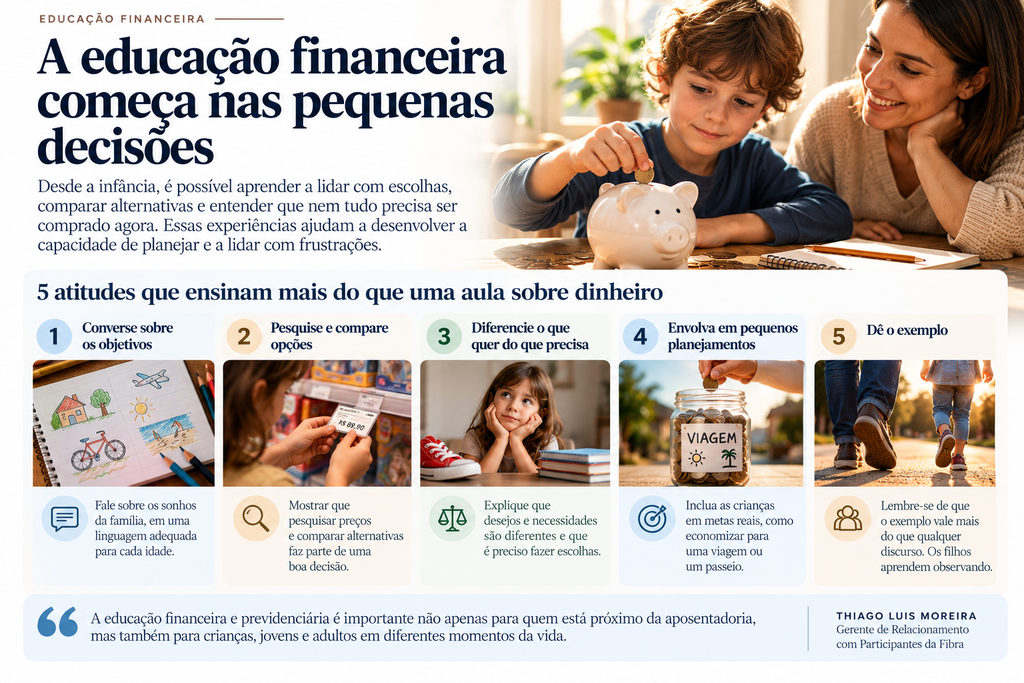
A educação financeira começa nas pequenas decisões
Embora o planejamento de longo prazo pareça um assunto distante da realidade de crianças e adolescentes, seus princípios podem ser ensinados desde cedo.
Aprender a esperar antes de comprar, comparar alternativas, diferenciar necessidades de desejos e guardar recursos para alcançar um objetivo são experiências que ajudam a desenvolver a capacidade de planejar.
Uma criança que economiza parte da mesada para comprar algo desejado está tendo contato com conceitos que, no futuro, poderão orientar decisões muito mais complexas.
Ela começa a compreender que os recursos são limitados, que escolhas envolvem renúncias e que determinados objetivos exigem tempo e constância.
Na vida adulta, essas mesmas habilidades serão necessárias para administrar o orçamento, utilizar crédito, enfrentar imprevistos e planejar a aposentadoria.
Para Thiago Luis Moreira, gerente de Relacionamento com Participantes da Fibra, a previdência deve ser compreendida como parte desse planejamento mais amplo.
“A previdência está dentro do planejamento financeiro como um todo. A pessoa pensa na casa, no lazer, na saúde e nos sonhos, mas também precisa aprender a pensar na renda e nas escolhas que terá no futuro.”
A Fibra desenvolve iniciativas de educação financeira e previdenciária voltadas a diferentes públicos, incluindo atividades educativas com crianças e jovens.
O objetivo é aproximar conceitos financeiros do cotidiano e incentivar atitudes que contribuam para escolhas mais conscientes.
Afinal, educação financeira não exige que todos se tornem especialistas em investimentos. Exige que as pessoas desenvolvam conhecimentos para compreender suas possibilidades, reconhecer limites e tomar decisões fundamentadas.
Um dos desafios do planejamento financeiro é a tendência de adiar decisões que parecem distantes.
A aposentadoria pode parecer uma preocupação para daqui a trinta anos. A formação de uma reserva pode ser deixada para quando a renda aumentar. A organização do orçamento, para quando as despesas diminuírem.
O problema é que adiar decisões reduz o tempo disponível para alcançar determinados objetivos.
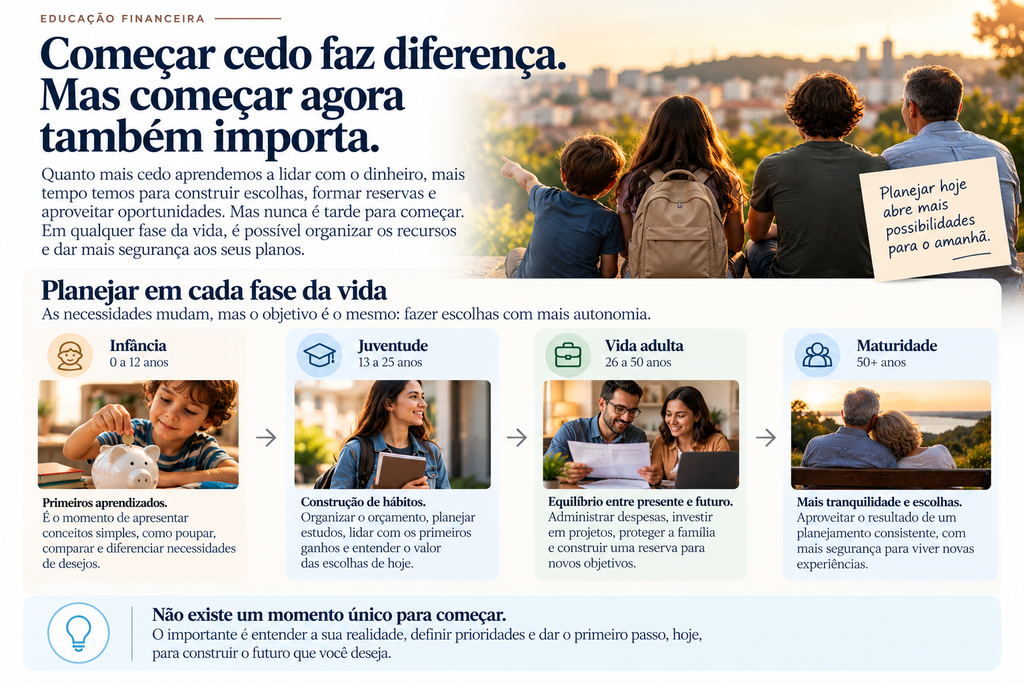
Começar cedo permite distribuir o esforço financeiro por um período maior e realizar ajustes ao longo do caminho. Mas isso não significa que quem ainda não começou perdeu a oportunidade de planejar.
Em qualquer etapa da vida, compreender a situação financeira, definir prioridades e estabelecer objetivos são passos importantes.
Uma pessoa que dispõe de muitos anos até a aposentadoria terá possibilidades diferentes de quem está próximo dela. Os caminhos podem mudar, mas o princípio permanece: planejamento exige conhecer o ponto de partida, o prazo disponível e os recursos necessários.
Também exige revisões periódicas. A renda muda, as necessidades familiares se transformam, os objetivos evoluem e as condições econômicas nem sempre permanecem as mesmas.
Um planejamento financeiro responsável precisa acompanhar essas mudanças.
O futuro também depende das decisões que não adiamos
Educação financeira não significa apenas aprender a administrar o dinheiro disponível hoje. Significa desenvolver condições para tomar decisões que preservem e ampliem possibilidades ao longo da vida.
É por isso que o tempo ocupa uma posição tão importante nessa discussão.
Ele influencia quanto precisamos poupar, por quanto tempo poderemos contribuir, quais riscos são compatíveis com nossos objetivos e quando os recursos deverão estar disponíveis.
Também nos lembra de que nem todas as decisões financeiras produzem resultados imediatos. Algumas exigem anos de disciplina para que seus efeitos possam ser percebidos.
Ao incentivar a educação financeira e previdenciária, a Fibra contribui para ampliar essa compreensão: planejar significa relacionar os recursos de hoje com as necessidades e escolhas de amanhã.
A pergunta não deve ser apenas quanto dinheiro temos, mas o que queremos construir com ele e quanto tempo temos para chegar lá.
Porque o tempo passa independentemente do planejamento. A diferença está nas decisões que tomamos enquanto ele passa.