Em um cenário de mudanças tecnológicas, ambientais, econômicas e demográficas, preparar as próximas gerações para lidar com dinheiro significa ensinar mais do que poupar. Envolve compreender riscos, fazer escolhas conscientes e reconhecer que as decisões de hoje ajudam a determinar as possibilidades de amanhã.
As crianças que hoje estão na escola provavelmente terão uma vida financeira muito diferente daquela vivida por seus pais. Poderão trabalhar em profissões que ainda não existem, utilizar novas tecnologias e meios de pagamento, lidar com diferentes modalidades de crédito e investimento e viver por mais tempo.
Também enfrentarão os efeitos econômicos das mudanças ambientais, das transformações no mercado de trabalho e de uma quantidade crescente de informações e ofertas financeiras.
Diante desse cenário, uma pergunta ganha importância: que tipo de educação financeira será necessária para preparar essa geração para o futuro?
Durante muito tempo, a educação financeira foi associada principalmente a economizar, controlar despesas e evitar dívidas. Tudo isso continua importante, mas já não é suficiente para compreender a complexidade das decisões financeiras contemporâneas.
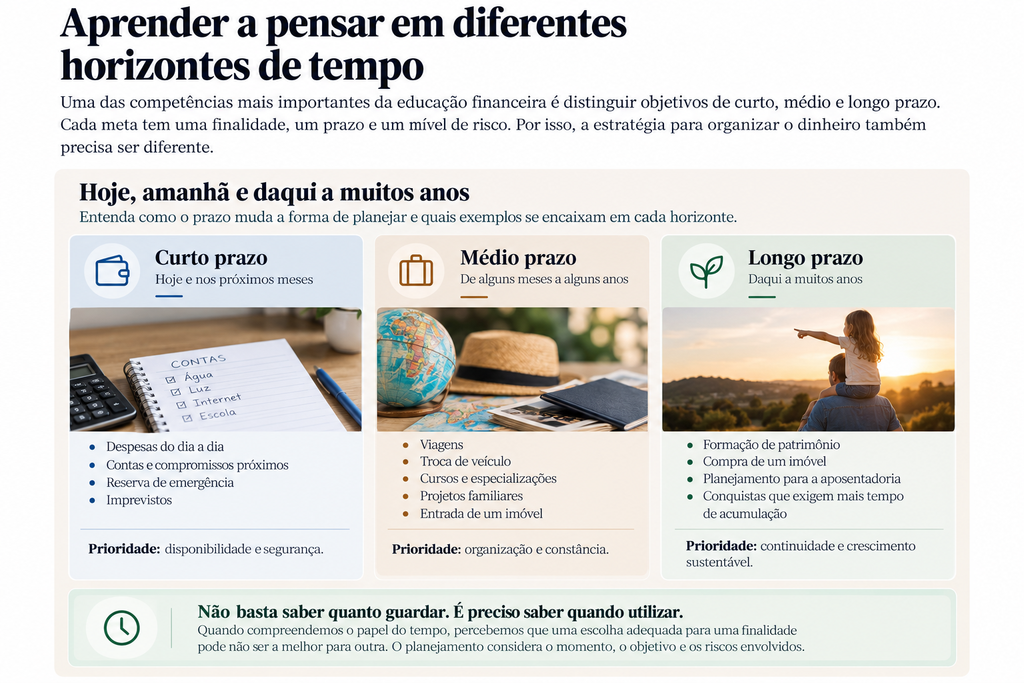
As próximas gerações precisarão aprender a avaliar riscos, comparar alternativas, reconhecer limites, planejar em diferentes horizontes de tempo e compreender que suas escolhas fazem parte de um contexto econômico, social e ambiental mais amplo.
Ensinar uma criança a guardar dinheiro é importante. Mas também é fundamental ajudá-la a compreender por que guardar, quando utilizar e quais consequências determinada decisão pode produzir.
Essa reflexão aproxima a educação financeira de outra discussão contemporânea: o ASG — Ambiental, Social e Governança.
Embora a sigla seja frequentemente associada a empresas e instituições financeiras, seus princípios oferecem uma perspectiva importante para as decisões cotidianas: olhar além dos resultados imediatos e considerar seus impactos no futuro.
Dinheiro também é uma decisão sobre o futuro
A previdência complementar é um dos exemplos mais evidentes dessa relação entre presente e futuro. Ao contribuir para uma reserva previdenciária, uma pessoa utiliza parte dos recursos disponíveis hoje para ampliar suas possibilidades de segurança e autonomia nas próximas décadas.
Para Andréa Silva Medeiros, diretora-superintendente da Fundação Itaipu Brasil de Previdência (Fibra), essa perspectiva de longo prazo faz parte da própria natureza da instituição, que administra recursos destinados à aposentadoria e à segurança financeira de seus participantes.
Essa lógica também se aplica às finanças pessoais. Comprar, poupar, investir, contratar crédito ou formar uma reserva são decisões tomadas no presente, mas que podem produzir efeitos durante anos.
Uma compra parcelada compromete parte da renda futura. Uma reserva de emergência protege o orçamento diante de imprevistos. Já o planejamento previdenciário envolve recursos que poderão ser utilizados décadas depois.
Educação financeira, portanto, não deve ensinar apenas quanto custa uma escolha. Precisa ajudar a compreender até onde seus efeitos podem chegar.
Onde a educação financeira encontra o ASG
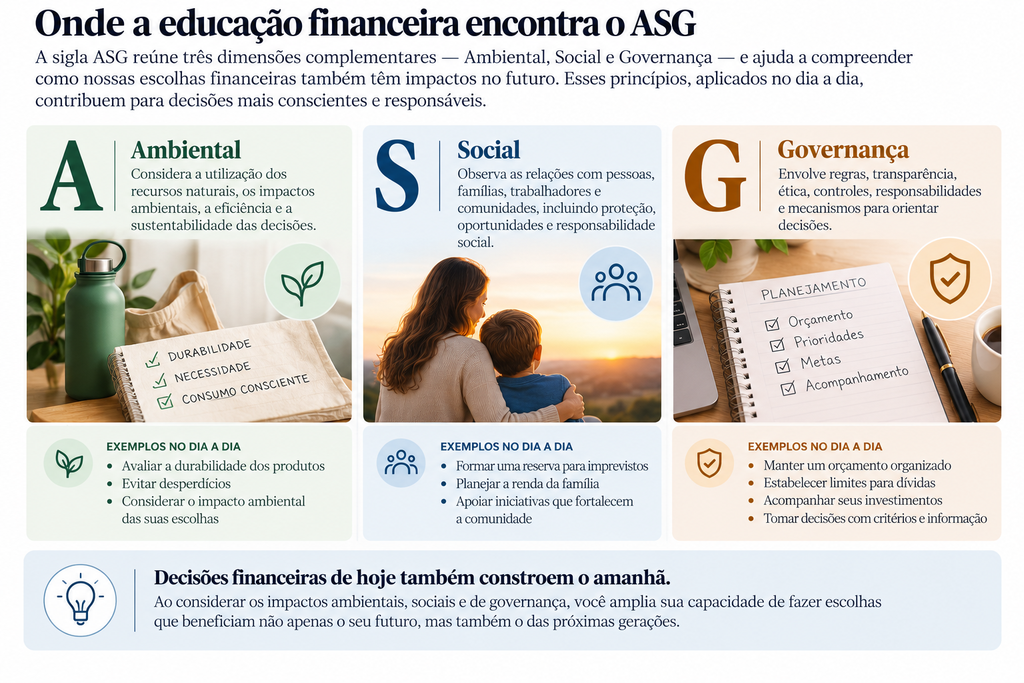
A sigla ASG reúne três dimensões complementares:
- Ambiental: considera a utilização de recursos naturais, os impactos ambientais, a eficiência e a sustentabilidade das decisões.
- Social: observa as relações com pessoas, famílias, trabalhadores e comunidades, incluindo proteção, oportunidades e responsabilidade social.
- Governança: envolve regras, transparência, ética, controles e responsabilidades para orientar decisões.
Na Fibra, essa abordagem ganhou estrutura institucional com a implementação, em 2025, de uma Política de Responsabilidade ASG, que estabelece diretrizes ambientais, sociais e de governança, incluindo eficiência no uso de recursos, projetos sociais e gestão de riscos.
A aplicação desses princípios não se limita aos investimentos. Também envolve a maneira como a entidade conduz processos internos, se relaciona com participantes, colaboradores, fornecedores e comunidade e exerce seus deveres de transparência e prestação de contas.
Essa integração é especialmente importante para uma instituição que administra recursos destinados ao longo prazo. A gestão previdenciária exige segurança financeira, governança sólida, compromisso com as pessoas e atenção aos riscos que podem afetar o patrimônio durante décadas.
A de Ambiental: consumo também tem consequências
O componente ambiental do ASG amplia a compreensão sobre consumo e utilização dos recursos.
Preço não é o único critério de uma boa decisão financeira. Durabilidade, manutenção, desperdício, necessidade real e vida útil também interferem no custo de um produto ou serviço.
Um equipamento barato que precisa ser substituído frequentemente pode representar gasto maior no longo prazo. Outro, mais eficiente, pode exigir investimento inicial superior, mas reduzir despesas durante sua utilização.
Esses exemplos ajudam a mostrar às crianças que consumir envolve escolhas e consequências. Aprender a conservar materiais escolares, evitar desperdícios, cuidar dos próprios objetos e refletir antes de comprar são atitudes que aproximam educação financeira e consumo consciente.
Uma decisão pode parecer vantajosa agora e deixar de ser quando seus efeitos são analisados ao longo do tempo.
Nas instituições previdenciárias, essa preocupação assume dimensões mais amplas. Fatores ambientais, sociais e de governança podem influenciar riscos, oportunidades e impactos relacionados às organizações e aos investimentos.
Incorporar essas variáveis à análise contribui para decisões responsáveis e para a proteção dos recursos administrados.
S de Social: dinheiro também significa proteção
O componente social do ASG lembra que decisões financeiras não acontecem isoladamente. Elas afetam famílias, empresas e comunidades.
Uma reserva de emergência pode representar a possibilidade de atravessar desemprego, doença ou outro imprevisto sem depender imediatamente de empréstimos caros ou da ajuda de terceiros.
O planejamento previdenciário segue lógica semelhante. Construir uma reserva para complementar a renda na aposentadoria pode ampliar a autonomia e reduzir a vulnerabilidade financeira quando a capacidade de trabalho diminuir.
Na Fibra, essa dimensão aparece diretamente na relação com os participantes e seus familiares. Para muitas famílias, o benefício previdenciário representa uma fonte essencial de sustento, estabilidade e qualidade de vida.
O compromisso previdenciário, portanto, ultrapassa a administração financeira. Seus efeitos alcançam a vida das pessoas e podem contribuir para a segurança econômica de diferentes gerações.
Educação financeira não significa apenas aprender a multiplicar dinheiro. Também significa desenvolver capacidade de resposta quando a vida muda.
É nesse contexto que a educação financeira de crianças e adolescentes ganha dimensão social.
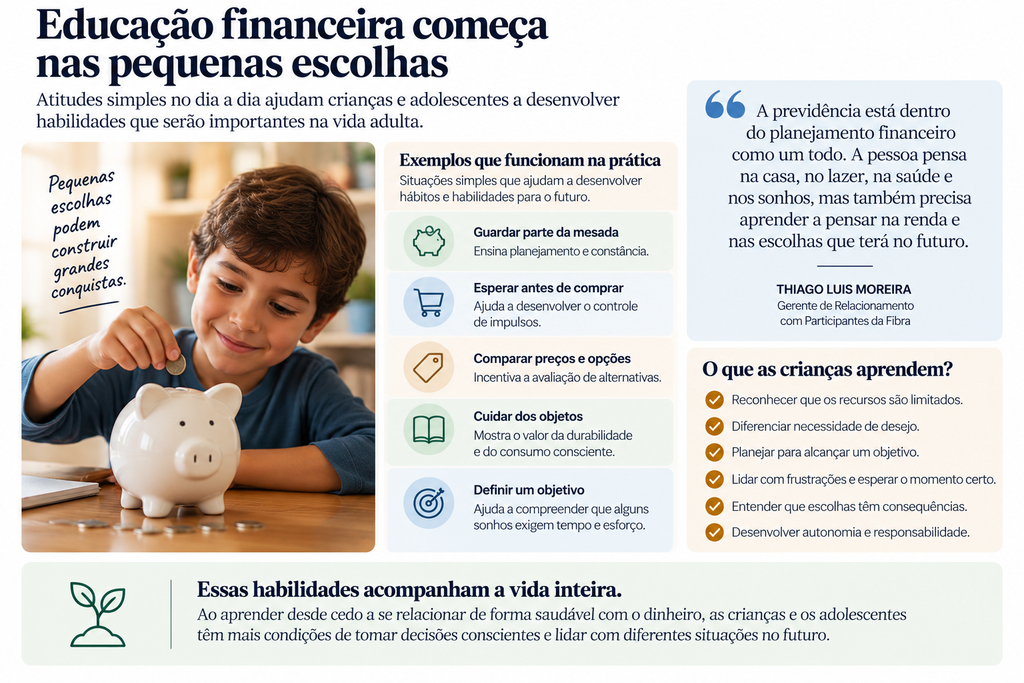
Muitos comportamentos financeiros são desenvolvidos antes da vida adulta. Trabalhar conceitos de planejamento, escolha e consumo consciente desde cedo pode contribuir para a formação de hábitos mais saudáveis.
A Fibra vem desenvolvendo iniciativas educativas com crianças e jovens, incluindo atividades lúdicas, jogos e ações em escolas.
Para Thiago Luis Moreira, gerente de Relacionamento com Participantes da Fibra, a educação financeira faz parte de uma formação mais ampla, que considera objetivos e escolhas ao longo da vida.
“A previdência está dentro do planejamento financeiro como um todo. A pessoa pensa na casa, no lazer, na saúde e nos sonhos, mas também precisa aprender a pensar na renda e nas escolhas que terá no futuro.”
Uma criança não precisa compreender todos os mecanismos de um plano de previdência complementar para começar a aprender a importância do planejamento.
Ela pode descobrir que esperar antes de comprar permite avaliar melhor uma escolha, que nem tudo o que deseja precisa ser adquirido imediatamente e que guardar recursos para determinado objetivo amplia suas possibilidades.
G de Governança: cada pessoa também precisa de regras para o próprio dinheiro
A governança estabelece outra conexão importante entre ASG e educação financeira.
Nas organizações, significa definir regras, controles, responsabilidades e critérios para orientar decisões. Na vida financeira, o princípio é semelhante.
Manter um orçamento, estabelecer limites para dívidas, reservar recursos regularmente, revisar investimentos, conferir extratos e proteger informações financeiras são formas de governança pessoal.
Para uma criança, essa lógica pode começar com atitudes simples: organizar o dinheiro recebido, definir prioridades e acompanhar quanto já economizou.
Na Fibra, a governança envolve uma estrutura institucional de responsabilidades, fiscalização e acompanhamento das decisões.
A Fundação possui mecanismos de controle interno, segregação de funções, análise de riscos e instâncias responsáveis pelo acompanhamento de suas atividades. Também está sujeita à fiscalização da Superintendência Nacional de Previdência Complementar (Previc).
A gestão de riscos busca identificar e prevenir problemas que possam comprometer processos e resultados. Já o compliance contribui para assegurar a conformidade das atividades com normas e obrigações aplicáveis.
Segundo Patrícia Regina Juraski, gerente de Governança, Riscos e Compliance da Fibra, essas atividades possuem funções complementares.
“A governança ajuda a garantir que as decisões sejam tomadas da melhor forma possível, a gestão de riscos busca evitar problemas e prejuízos antes que eles aconteçam e o compliance assegura que tudo esteja dentro das regras.”
Para uma entidade previdenciária, essa estrutura fortalece a transparência, contribui para a prevenção de riscos e sustenta os compromissos assumidos com os participantes.
Embora a complexidade seja diferente daquela encontrada em um orçamento familiar, o princípio é semelhante: quanto mais importante a decisão financeira, menos ela deve depender apenas do impulso do momento.
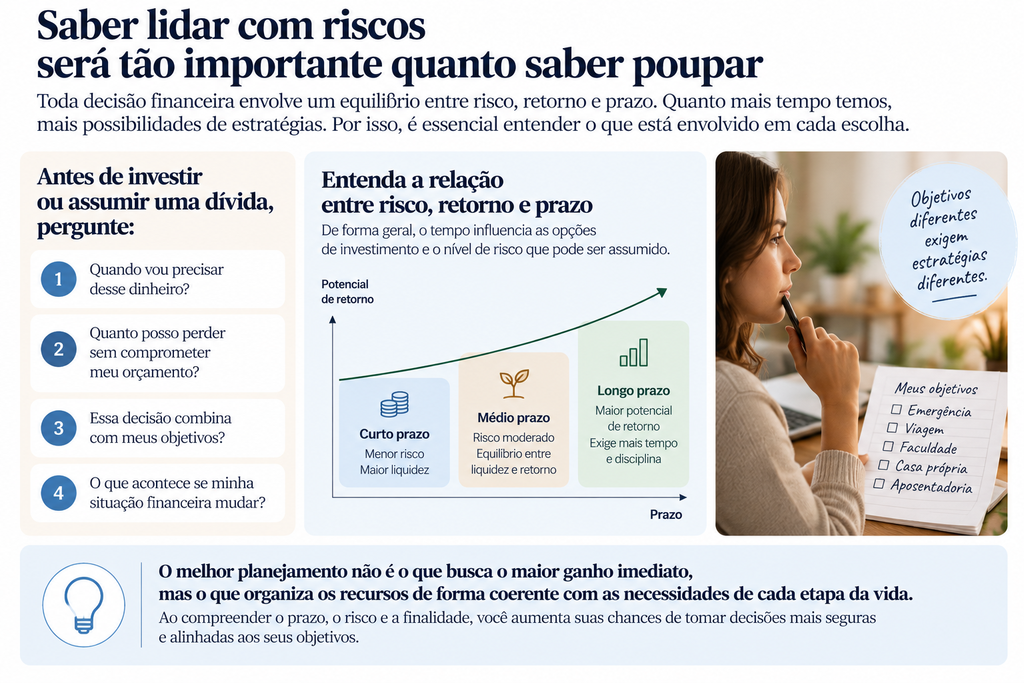
Na gestão previdenciária, o objetivo não se resume à busca pelo maior rendimento. É preciso equilibrar risco e retorno, buscar o crescimento sustentável dos recursos e proteger os interesses dos participantes.
Na Fibra, as decisões de investimento seguem políticas específicas, limites, análises técnicas e diferentes instâncias de avaliação. A separação de funções e os mecanismos formais de decisão contribuem para uma administração criteriosa do patrimônio.
Essa disciplina é fundamental para a sustentabilidade previdenciária, pois os compromissos assumidos se estendem por décadas.
O mesmo cuidado pode orientar as finanças pessoais: nenhuma decisão financeira relevante deve considerar apenas o ganho potencial.
Antes de investir ou assumir um compromisso, é importante perguntar: o que posso perder? Quando precisarei desse dinheiro? Essa decisão combina com meus objetivos? O que acontecerá se minha situação financeira mudar?
O futuro também depende de instituições sustentáveis
Uma entidade previdenciária administra recursos e compromissos que se estendem por décadas. Isso exige equilíbrio entre aquilo que está disponível no presente e as obrigações futuras.
Na Fibra, a gestão financeira acompanha entradas, saídas, pagamentos e necessidades futuras. A instituição também monitora a trajetória dos participantes, desde a adesão ao plano e o registro das contribuições até a concessão e o pagamento dos benefícios.
Esse trabalho envolve cadastro, arrecadação, obrigações legais, acompanhamento atuarial e gestão dos benefícios de aposentados e pensionistas.
A sustentabilidade institucional depende de planejamento permanente, controles, acompanhamento dos planos e decisões fundamentadas em critérios técnicos.
O objetivo é assegurar a continuidade da administração previdenciária e o cumprimento dos compromissos assumidos com os participantes ao longo do tempo.
Essa responsabilidade ilustra um aprendizado aplicável também às finanças pessoais: planejamento financeiro precisa ser acompanhado de organização e continuidade.
Preparar para um futuro que ninguém conhece completamente
Ainda não sabemos quais produtos financeiros existirão quando as crianças de hoje chegarem aos 40 ou 50 anos, nem como serão todas as profissões, tecnologias, formas de pagamento ou condições econômicas que encontrarão.
Algumas mudanças poderão ampliar oportunidades. Outras criarão novos riscos e desafios.
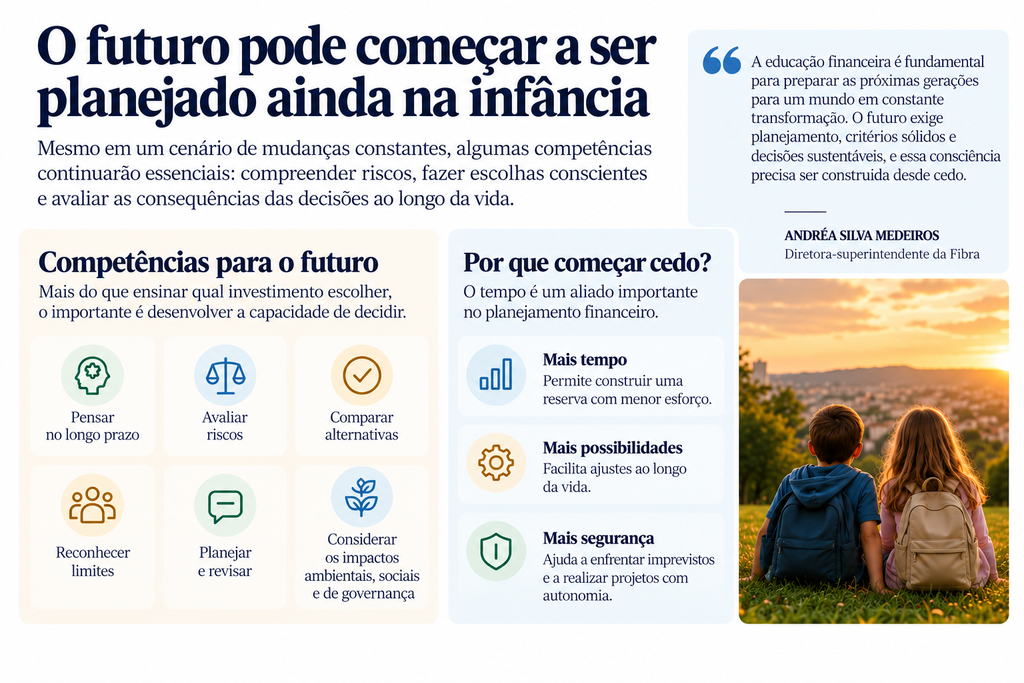
Por isso, a educação financeira precisa desenvolver competências que permaneçam úteis diante de diferentes cenários: compreender o tempo, comparar alternativas, avaliar riscos, reconhecer limites, planejar e revisar decisões quando necessário.
Há uma relação direta entre essas habilidades e os princípios ASG. A dimensão ambiental ensina a considerar recursos e impactos. A social demonstra que escolhas financeiras também significam proteção e responsabilidade com outras pessoas. A governança destaca a importância de critérios e controles para orientar decisões.
Em conjunto, esses princípios reforçam uma ideia: uma decisão responsável considera não apenas o resultado imediato, mas também seus efeitos no longo prazo.
Para Andréa Silva Medeiros, diretora-superintendente da Fibra, a educação financeira está diretamente relacionada à responsabilidade institucional de preparar as próximas gerações.
“A educação financeira é fundamental para preparar as próximas gerações para um mundo em constante transformação. Nosso compromisso é contribuir para a formação de pessoas capazes de planejar, avaliar riscos, tomar decisões responsáveis e compreender as consequências de suas escolhas ao longo da vida. Essa visão está diretamente conectada aos princípios ambientais, sociais e de governança que orientam nossa atuação. Na Fibra, trabalhamos com a responsabilidade de proteger o patrimônio e a segurança previdenciária das pessoas no longo prazo. O futuro exige planejamento, critérios sólidos e decisões sustentáveis, e essa consciência precisa ser construída desde cedo.”
O futuro começa antes de quem vai vivê-lo
Nos últimos meses, a série especial produzida pelo Vila A Mais em parceria com a Fibra abordou diferentes dimensões da educação financeira e previdenciária: planejamento, comportamento, família, legado, autonomia e renda futura.
Nesta edição, o olhar se amplia para uma questão que conecta todos esses assuntos: as consequências das escolhas presentes para as próximas gerações.
Quando uma criança aprende a diferenciar desejo de necessidade, guardar parte do que recebe ou esperar para alcançar um objetivo, desenvolve habilidades que poderão influenciar suas decisões muitos anos depois.
Quando uma instituição administra recursos com responsabilidade, avalia riscos, fortalece controles e considera impactos sociais e ambientais, também toma decisões cujos resultados serão percebidos no futuro.
As escalas são diferentes, mas o princípio é comum: decisões responsáveis exigem considerar consequências que ultrapassam o presente.
As crianças de hoje serão os trabalhadores, empreendedores, consumidores, investidores e aposentados de amanhã. Também viverão com os resultados das escolhas econômicas, sociais e ambientais realizadas agora.
Prepará-las significa ajudá-las a construir conhecimento, autonomia e critérios para tomar decisões em realidades que ainda não conhecemos completamente.
O futuro não é apenas algo que vai acontecer. Ele também é resultado das decisões que estamos tomando agora.
E a contribuição da educação financeira é ensinar as próximas gerações não apenas a administrar dinheiro, mas a compreender como suas escolhas podem ampliar as possibilidades de amanhã.
Conheça o Plano Família Itaipu, administrado pela Fibra Previdência e voltado à comunidade. Uma oportunidade de começar a construir, desde cedo, uma reserva para o futuro.
Saiba mais sobre o Plano Família Itaipu e suas condições de adesão.