
Na construção de uma reserva financeira, começar com pouco e ter tempo pela frente pode fazer mais diferença do que esperar pelo momento ideal para começar
“Quando eu ganhar mais, começo a guardar.” “Depois que terminar de pagar isso, eu me organizo.” “No ano que vem eu penso na aposentadoria.”
Essas frases parecem decisões adiadas por alguns meses. Quando se repetem durante anos, porém, podem representar a perda de um dos recursos mais importantes do planejamento financeiro: o tempo.
Quando pensamos em construir patrimônio, é comum prestar atenção principalmente no dinheiro disponível. Quanto consigo guardar? Quanto preciso investir? Quanto quero acumular?
Mas existe outra variável que não aparece no extrato e que não pode ser recuperada depois: quantos anos esse dinheiro terá para trabalhar a seu favor.
Para Andréa Silva Medeiros, diretora-superintendente da Fundação Itaipu Brasil de Previdência Complementar (Fibra), o planejamento financeiro não deve ser tratado como algo separado da vida cotidiana.
“A pessoa pensa na casa, no lazer, na saúde e nos sonhos, mas também precisa pensar na renda que terá no futuro. Quanto antes esse planejamento começa, maior é o tempo para construir essa segurança.”
Começar pequeno não significa pensar pequeno
Um dos motivos que levam muitas pessoas a adiar o planejamento é acreditar que só vale a pena começar quando houver uma quantia significativa disponível.
Mas a lógica de longo prazo é diferente.
Quem começa cedo pode distribuir o esforço financeiro por um período maior. Em vez de depender de grandes contribuições em poucos anos, consegue construir uma reserva gradualmente.
Isso acontece porque o patrimônio não cresce apenas com os novos valores colocados ao longo do caminho. Dependendo da modalidade escolhida, os rendimentos obtidos também passam a integrar a base sobre a qual novos resultados poderão ocorrer.
É o princípio dos juros compostos: com o passar do tempo, não é apenas o dinheiro inicialmente aplicado que pode produzir resultado. Os rendimentos acumulados também passam a participar desse processo.
Por isso, quando o horizonte é longo, tempo e constância podem ser tão importantes quanto o valor inicial.
O custo de esperar não aparece na conta
Existe uma particularidade no tempo: diferente de outras variáveis financeiras, ele não pode ser aumentado depois.
Quem hoje não consegue guardar R$ 500 talvez consiga começar com R$ 100 e ampliar esse valor no futuro.
Quem perdeu dez anos, porém, não consegue comprá-los de volta. Isso não significa que quem começou mais tarde não deva começar. Pelo contrário. O planejamento pode ser iniciado e ajustado em diferentes momentos da vida. A diferença é que, com um período menor de acumulação, provavelmente será necessário fazer um esforço financeiro maior para chegar ao mesmo objetivo.
A questão, portanto, não é usar o tempo como motivo para culpa. É usá-lo como critério de decisão.
Esperar ganhar mais pode não resolver
Outro comportamento comum é associar organização financeira ao aumento da renda. Mas ganhar mais não garante automaticamente que haverá dinheiro disponível para construir patrimônio.
Nas ações de educação financeira desenvolvidas pela FIBRA, Andréa chama atenção justamente para a relação entre renda e comportamento financeiro. À medida que os ganhos aumentam, os gastos muitas vezes também crescem.
Por isso, criar o hábito de reservar uma parte da renda pode ser tão importante quanto o próprio valor poupado.
Começar com uma quantia compatível com a realidade atual permite desenvolver um comportamento que poderá ser mantido, e ampliado, quando a renda aumentar.
Em outras palavras: antes de formar patrimônio, muitas vezes é preciso formar o hábito de construí-lo.
O futuro parece distante até deixar de ser
A dificuldade de pensar no longo prazo tem uma explicação simples: as necessidades de hoje são concretas. A conta vence hoje. A viagem acontece nas próximas férias. O carro precisa ser trocado. O filho precisa de alguma coisa agora.
A aposentadoria, por outro lado, pode estar a 20, 30 ou 40 anos de distância. É natural que o presente tenha mais força.
O problema aparece quando todas as decisões são tomadas apenas olhando para ele. Porque o futuro não chega de uma vez. Ele é construído silenciosamente enquanto as decisões cotidianas são tomadas.
Deixar de guardar dinheiro durante um mês pode não fazer grande diferença. Repetir a mesma decisão durante dez anos pode fazer.
Três perguntas que ajudam a colocar o tempo na conta
Uma forma simples de começar é trocar a pergunta “quanto dinheiro eu tenho para investir?” por outras três:
Quanto tempo tenho até o objetivo?
Uma reserva para daqui a três anos exige uma estratégia diferente de um planejamento para daqui a 30.
Quanto consigo guardar de maneira sustentável hoje?
Um valor menor mantido ao longo do tempo pode ser mais útil do que uma contribuição alta que não cabe no orçamento e é abandonada poucos meses depois.
Posso aumentar esse valor ao longo da vida?
A contribuição não precisa permanecer igual para sempre. Ela pode acompanhar mudanças de renda, carreira e objetivos.
O melhor momento não precisa ser perfeito
Esperar quitar todas as dívidas, ganhar o salário desejado, terminar um projeto ou alcançar estabilidade total pode transformar o planejamento financeiro em algo permanentemente adiado.
Nem todo mundo consegue começar com muito. Nem todo mundo consegue começar cedo. Mas existe uma diferença importante entre não ter começado antes e continuar adiando agora.
O tempo já passado não pode ser recuperado. O tempo que ainda existe pode ser usado. E talvez essa seja uma das lições mais importantes da educação financeira: construir segurança não depende apenas de quanto dinheiro você tem hoje. Depende também do que decide fazer com o tempo que ainda está pela frente.
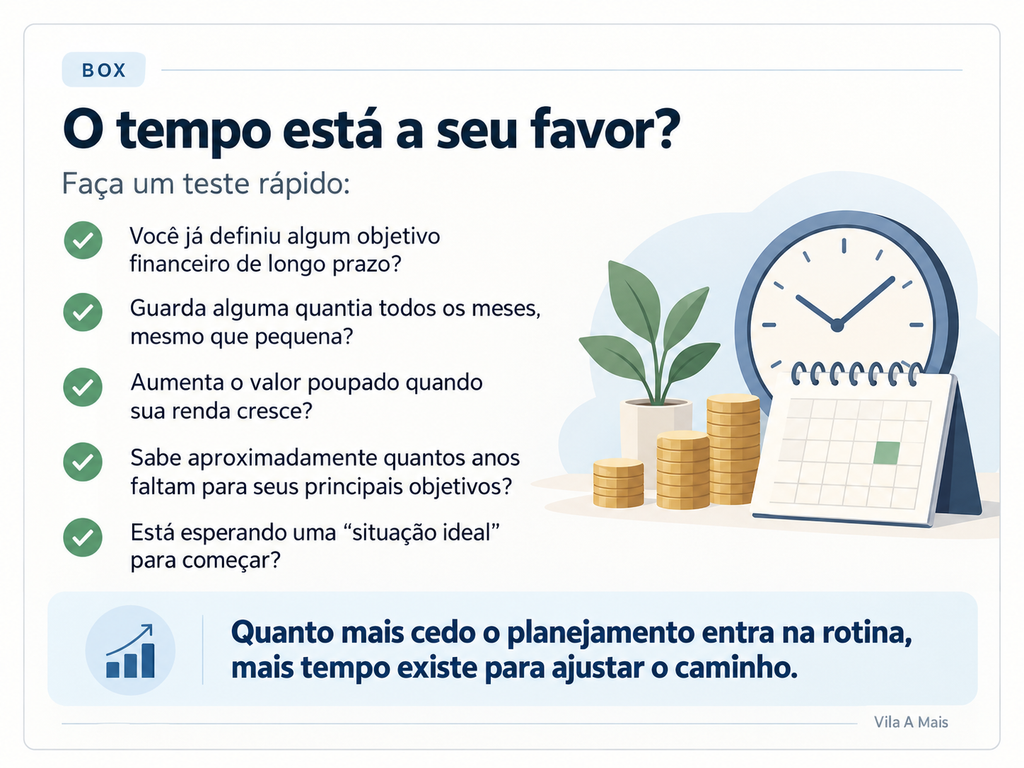
Não é preciso esperar pelo momento perfeito para pensar no futuro.
Conheça os conteúdos de educação financeira e previdenciária da Fibra e descubra caminhos para começar a planejar hoje.
Clique aqui: fundacaoitaipu.com.br
Uma resposta