
Entender as diferenças entre Previdência Social, previdência complementar e outras formas de reserva é um dos primeiros passos para planejar o futuro com mais segurança.
Durante a vida profissional, quase todo mundo sabe de onde vem sua renda. Para a maioria das pessoas, ela vem do salário, da atividade profissional ou do próprio negócio. Mas pouca gente consegue responder com a mesma clareza a outra pergunta: de onde virá o dinheiro quando o trabalho deixar de ser a principal fonte de renda?
Pensar nisso pode parecer algo distante, especialmente para quem ainda tem muitos anos de atividade profissional pela frente. Mas o planejamento previdenciário começa justamente antes de a aposentadoria se tornar uma preocupação urgente.
A Previdência Social faz parte dessa construção, mas não é a única possibilidade. No Brasil, existem também mecanismos de previdência complementar, que permitem formar, ao longo do tempo, recursos adicionais para o futuro.
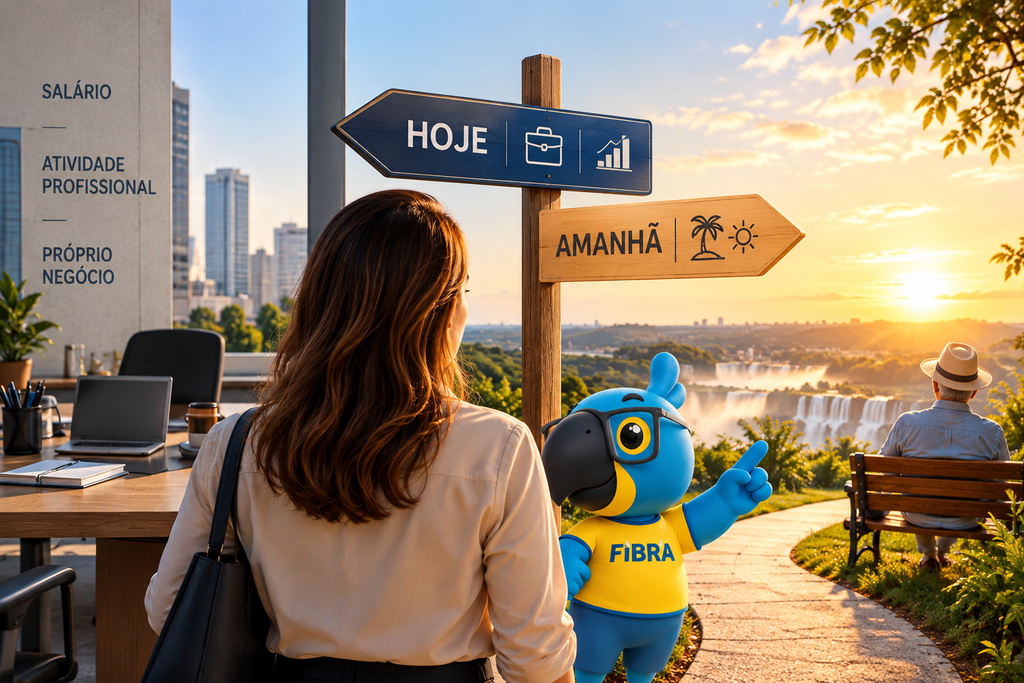
Segundo o Ministério da Previdência Social, a previdência complementar é facultativa e tem como objetivo possibilitar a acumulação de recursos que complementem a proteção previdenciária. Ela não substitui a Previdência Social: funciona como uma camada adicional de planejamento.
Previdência Social e previdência complementar não são a mesma coisa
Quando se fala em aposentadoria, muita gente pensa imediatamente no INSS. Mas os dois sistemas cumprem papéis diferentes.
A Previdência Social integra o sistema público de proteção social. Já a previdência complementar é uma escolha adicional de quem deseja construir outra fonte de recursos para o futuro.
Na prática, significa compreender que a renda na aposentadoria pode vir de diferentes fontes. Uma pessoa pode receber seu benefício previdenciário e, ao mesmo tempo, contar com recursos acumulados em previdência complementar, investimentos, imóveis ou outras formas de patrimônio.
Para a diretora-superintendente da Fundação Itaipu Brasil de Previdência Complementar (Fibra), Andréa Silva Medeiros, pensar em previdência é pensar em algo que ultrapassa a simples administração de recursos.
“Quando falamos de previdência complementar, estamos falando do futuro das pessoas. Existe uma responsabilidade muito grande porque envolve segurança, tranquilidade e qualidade de vida no longo prazo. Por isso, tudo precisa ser pensado com responsabilidade e sempre com o participante no centro.”
O ponto central, portanto, não é simplesmente substituir uma renda por outra, mas compreender antecipadamente quanto será necessário para viver no futuro e quais fontes poderão sustentar esse padrão de vida.
É justamente essa percepção que, muitas vezes, só aparece quando a aposentadoria se aproxima.
Um dos desafios é fazer com que as pessoas pensem nisso antes de precisar do benefício, ou seja, entender a importância da previdência antes de precisar dela. “Enquanto está na ativa, muitas vezes o participante ainda não percebe completamente o valor da previdência. Isso muda quando chega a aposentadoria e o benefício passa a fazer parte da renda da família. Para muitos, é uma renda essencial para manter estabilidade e qualidade de vida.” Complementa.
Criada em 1988 inicialmente para cuidar da previdência complementar dos empregados da Itaipu Binacional, a Fibra ampliou gradualmente sua atuação e hoje administra planos destinados a diferentes públicos.
Ao se planejar, a pessoa se organiza para a possibilidade de redução da renda depois da vida profissional. A previdência complementar existe justamente para ajudar a construir uma fonte adicional de recursos e preservar mais autonomia financeira no futuro.
Esse planejamento ganha ainda mais relevância diante das mudanças na longevidade dos brasileiros. Segundo o Instituto Brasileiro de Geografia e Estatística (IBGE), a expectativa de vida no país está em torno de 76 anos e vem aumentando nas últimas décadas. Ao mesmo tempo, estudo publicado na revista científica The Lancet Public Health, com dados do Global Burden of Disease 2023, mostra que o brasileiro vive, em média, 12,5 anos com alguma doença, limitação ou incapacidade. Eram 10,4 anos em 1990. O aumento foi de 2,1 anos em pouco mais de três décadas, e o Brasil aparece na 16ª posição entre 204 países e territórios com maior diferença entre expectativa de vida total e expectativa de vida saudável. Os dados chamam atenção para outra dimensão do planejamento: viver mais também pode significar precisar de recursos por mais tempo, inclusive para cuidados com a saúde e manutenção da autonomia e da qualidade de vida.
Mas, afinal, o que é previdência complementar?
A lógica é relativamente simples: ao longo da vida, o participante faz contribuições que ajudam a formar uma reserva para o futuro. Esses recursos são administrados e investidos de acordo com as regras de cada plano e, com o passar dos anos, contribuições e rendimentos ajudam a construir o patrimônio previdenciário.
Nesse processo, o tempo é um dos maiores aliados. Quem começa mais cedo tem um período maior para acumular recursos e, por isso, pode alcançar determinado objetivo com contribuições menores ao longo dos anos. Quem começa mais tarde também pode se planejar, mas normalmente precisa compensar o menor tempo de acumulação com contribuições maiores, de acordo com a renda que deseja construir para o futuro.
Isso não significa que exista uma idade em que não valha mais a pena começar. O planejamento pode ser ajustado à realidade de cada pessoa. O mais importante é entender que, quanto antes essa decisão entra na vida financeira, maior é o tempo disponível para construir o futuro com menos pressão sobre o orçamento atual.
A superintendente explica que essa lógica de longo prazo também está presente na gestão da própria Fundação.
“O planejamento previdenciário envolve compromissos que serão cumpridos ao longo de muitos anos. Por isso, a gestão financeira precisa manter equilíbrio entre os recursos disponíveis hoje e as obrigações que virão no futuro, sempre com controle e responsabilidade.”
Nas edições anteriores desta série, especialistas da Fibra já destacaram que o tempo é um dos principais aliados de quem deseja construir patrimônio e que pequenas decisões recorrentes podem gerar resultados significativos ao longo dos anos. Além disso, dependendo das características e regras do plano, a previdência complementar pode integrar estratégias que não envolvem apenas aposentadoria, mas também formação de patrimônio, proteção familiar e outros objetivos de longo prazo.
Previdência aberta e fechada: qual é a diferença?
Dentro da previdência complementar brasileira existem dois segmentos principais: o aberto e o fechado.
Os planos de previdência complementar aberta são oferecidos por entidades abertas ou seguradoras e, de maneira geral, estão disponíveis ao público. Esse segmento é fiscalizado pela Superintendência de Seguros Privados (Susep).
Já a previdência complementar fechada é administrada pelas chamadas Entidades Fechadas de Previdência Complementar (EFPC), também conhecidas como fundos de pensão.
Essas instituições não têm fins lucrativos e administram planos destinados aos públicos que podem aderir a eles, de acordo com as regras de cada plano. O segmento é fiscalizado pela Superintendência Nacional de Previdência Complementar (Previc).
É nesse segundo modelo que a Fibra está inserida.
Como entidade fechada de previdência complementar, a Fundação administra recursos voltados aos participantes e assistidos e conta com áreas responsáveis por diferentes etapas dessa gestão, como investimentos, orçamento e contabilidade, seguridade, relacionamento, benefícios, governança, riscos e compliance.
A segurança deste modelo depende de processos que distribuem responsabilidades e evitam que decisões importantes fiquem concentradas, esclarece Andréa:
“A previdência complementar envolve decisões de longo prazo. Por isso, existem processos, controles, segregação de funções e diferentes instâncias de decisão. O objetivo é fazer com que as decisões sejam tomadas de forma segura, transparente e voltada à proteção dos interesses dos participantes.”
O futuro não começa aos 60
Previdência ainda costuma ser associada à proximidade da aposentadoria, mas o planejamento pode acompanhar diferentes fases da vida. Aos 25, 45 ou 55 anos, objetivos, capacidade de contribuição e tempo disponível serão diferentes, e é justamente por isso que cada planejamento precisa considerar a realidade de quem está começando. Ou seja, precisa ser entendida como uma parte do planejamento financeiro da vida.
“Previdência faz parte do planejamento financeiro como um todo. A pessoa pensa na casa, no lazer, na saúde e nos sonhos, mas também precisa pensar na renda que terá no futuro. Quanto antes esse planejamento começa, maior é o tempo para construir essa segurança.”
Na edição de julho (incluir link) desta série, a mensagem foi justamente essa: reorganizar as finanças e começar a construir um futuro melhor não depende da virada do calendário, mas da decisão de começar.
E o primeiro passo pode ser menos complexo do que parece.
Antes mesmo de escolher qualquer produto financeiro, algumas perguntas ajudam a colocar o futuro em perspectiva:
- Quanto da renda atual provavelmente será necessário no futuro?
- Quais despesas poderão aumentar ou diminuir?
- Que patrimônio já está sendo construído?
- Quais fontes de renda existirão depois da vida profissional?
- Quanto tempo ainda existe para chegar aos objetivos desejados?
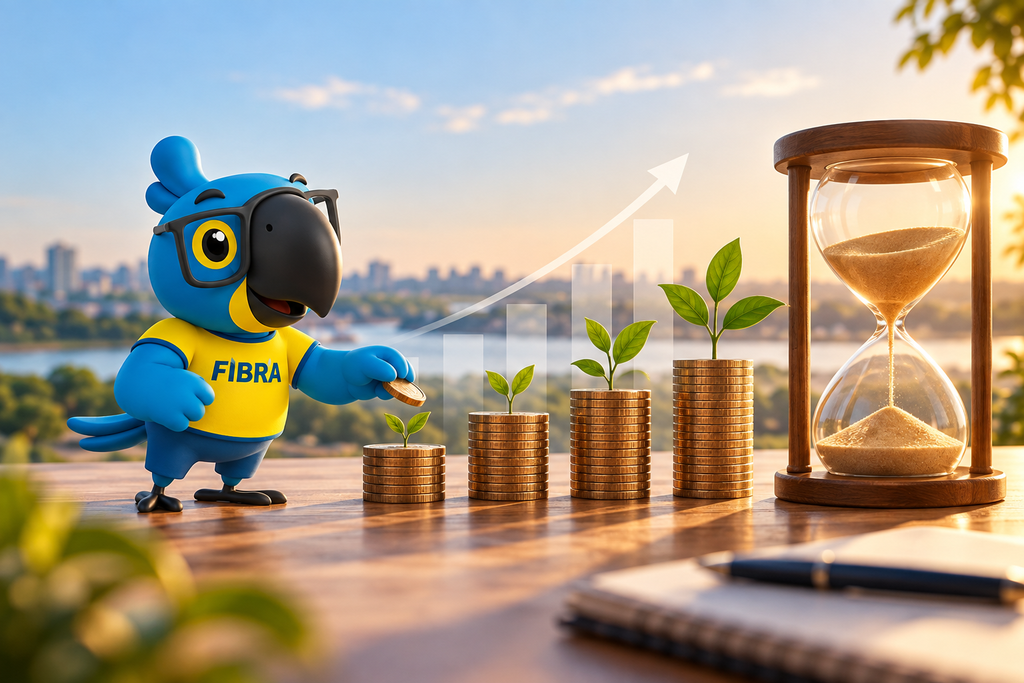
E o que acontece com o dinheiro?
Depois de entender a importância de contribuir, uma dúvida é natural: o que acontece com os recursos acumulados ao longo dos anos?
Eles são investidos de acordo com as políticas e regras de cada plano, levando em consideração características como horizonte de longo prazo, nível de risco e necessidade de preservação do patrimônio.
Por isso é importante esclarecer que previdência não deve ser confundida com uma busca pelo maior ganho possível no menor período de tempo.
“Em previdência, o objetivo não é simplesmente buscar o maior retorno possível. Existe uma relação entre risco e retorno, e nosso trabalho é administrar esse patrimônio pensando no longo prazo, buscando fazê-lo crescer de forma sustentável e, ao mesmo tempo, proteger o participante.” Reforça, Andréa.
Essa diferença ajuda a compreender porque a lógica previdenciária é construída para atravessar décadas e não para responder apenas às oscilações de curto prazo do mercado.
Da contribuição ao benefício
O acompanhamento começa na entrada do participante e segue até o momento em que o planejamento se transforma em benefício.
“Cuidamos de toda a gestão previdenciária dos planos da Fibra: desde quando alguém entra, paga suas contribuições e começa a receber o benefício. Também garantimos que tudo esteja de acordo com a legislação e com os regulamentos dos planos e acompanhamos os recursos necessários para garantir o pagamento dos benefícios.”
No Plano Família Itaipu, voltado à comunidade e administrado pela Fibra, o participante pode definir quanto deseja contribuir e formar uma reserva de longo prazo de acordo com seus objetivos.
Conforme as regras do plano, os recursos podem ser utilizados para complementar a renda, realizar projetos futuros ou formar uma reserva destinada a outra pessoa, como filho, neto ou sobrinho. A adesão pode ser feita de forma on-line.
Planejar a aposentadoria é planejar liberdade
Falar em previdência não significa imaginar apenas uma fase da vida em que a pessoa deixou de trabalhar.
Significa pensar em autonomia.
Ter recursos disponíveis no futuro amplia a possibilidade de decidir como viver, onde morar, quais projetos realizar e até se continuar trabalhando será uma escolha ou uma necessidade.
Ao longo das quatro primeiras edições desta série, a mensagem apareceu de diferentes maneiras: planejamento financeiro, educação, comportamento, família, legado e previdência fazem parte de uma mesma construção.
O futuro financeiro não começa no último dia de trabalho.
Ele começa enquanto ainda existe tempo para construí-lo.
Fibra Previdência Explica:
Previdência Social
É o sistema público de proteção previdenciária. Para os trabalhadores vinculados ao Regime Geral de Previdência Social, os benefícios são operacionalizados pelo INSS.
Previdência complementar
É facultativa e permite formar recursos adicionais destinados ao futuro. Não substitui a Previdência Social.
Previdência complementar aberta
É oferecida por entidades abertas e seguradoras e, de modo geral, está disponível ao público. O segmento é fiscalizado pela Susep.
Previdência complementar fechada
É administrada por entidades sem fins lucrativos para os públicos que podem aderir aos seus planos. O segmento é fiscalizado pela Previc.
Fibra
A Fundação Itaipu Brasil de Previdência Complementar é uma entidade fechada de previdência complementar, criada em 1988 e que, ao longo dos anos, ampliou o acesso aos seus planos para diferentes públicos.
Seu futuro financeiro começa nas decisões que você toma hoje.
Conheça o Plano Família Itaipu, administrado pela Fibra Previdência, e entenda como funciona a construção de uma reserva previdenciária de longo prazo.
Fonte: Assessoria